Fed 'quay xe': Vì sao kịch bản cắt giảm lãi suất ngày càng xa vời?
Phân tích lý do Fed khó cắt giảm lãi suất trước áp lực lạm phát dai dẳng và thị trường lao động ổn định. Liệu phe 'diều hâu' sẽ dẫn dắt chính sách tiền tệ Mỹ? Xem ngay!
Khả năng cắt giảm lãi suất Fed trong ngắn hạn đang trở nên mong manh hơn bao giờ hết khi dữ liệu kinh tế Mỹ cho thấy lạm phát vẫn dai dẳng và thị trường lao động ổn định.
Trong bối cảnh các nhà đầu tư từng kỳ vọng vào một chu kỳ nới lỏng tiền tệ, những tín hiệu mới nhất từ nền kinh tế Mỹ lại đang vẽ ra một kịch bản hoàn toàn trái ngược. Việc tìm kiếm một lý do xác đáng để Cục Dự trữ Liên bang Mỹ (Fed) hạ lãi suất hiện nay giống như việc tìm kim đáy bể.
Thị trường lao động ổn định: “Điểm tựa” để Fed duy trì lãi suất cao
Báo cáo việc làm phi nông nghiệp tháng Tư (công bố ngày 8⁄5) là một minh chứng điển hình. Với mức tăng 115.000 việc làm, dù không đạt mức bùng nổ, nhưng con số này đủ để khẳng định thị trường lao động Mỹ vẫn đang vận hành ổn định. Điều này vô hình trung loại bỏ áp lực buộc Fed phải cắt giảm lãi suất để cứu vãn tăng trưởng hay ngăn chặn suy thoái việc làm.
Khi thị trường lao động không cho thấy dấu hiệu suy yếu nghiêm trọng, nỗi lo lớn nhất của ngân hàng trung ương hiện nay không còn là thất nghiệp, mà là chi phí sinh hoạt leo thang, gây áp lực nặng nề lên người dân Mỹ. Chính sự ổn định “vừa đủ” này đã tạo điều kiện cho Fed kiên nhẫn hơn với chính sách thắt chặt.
Sự trỗi dậy của phe “Diều hâu” và bóng ma lạm phát
Trái ngược với sự ổn định của việc làm, lạm phát lại cho thấy sự lì lợm đáng kinh ngạc. Không có dấu hiệu rõ rệt nào cho thấy giá cả đang hạ nhiệt đủ nhanh để đạt mục tiêu của Fed. Điều này thúc đẩy Ủy ban Thị trường Mở Liên bang (FOMC) chuyển dịch sang lập trường “diều hâu” (hawkish) — ưu tiên kiểm soát lạm phát bằng cách giữ lãi suất ở mức cao trong thời gian dài.
Bà Lindsay Rosner, Giám đốc phụ trách trái phiếu đa lĩnh vực tại Goldman Sachs, nhận định sắc sảo: “Fed sẽ chuyển trọng tâm sang kiểm soát rủi ro lạm phát tăng cao khi thị trường lao động dường như đã trở lại đúng hướng.” Theo bà Rosner, phe diều hâu đang dần chiếm ưu thế, và FOMC có thể loại bỏ hoàn toàn những ngôn từ gợi mở về việc nới lỏng trong tuyên bố sau cuộc họp tháng 6 tới.
Xung đột nội bộ tại FOMC
Sự chia rẽ trong nội bộ Fed ngày càng lộ rõ. Tại cuộc họp FOMC gần nhất, ba chủ tịch Fed khu vực đã bỏ phiếu phản đối phần “định hướng tương lai” (forward guidance) của tuyên bố chung. Họ không phản đối việc giữ nguyên lãi suất, nhưng kiên quyết bác bỏ những từ ngữ ám chỉ rằng bước đi tiếp theo sẽ là cắt giảm. Điều này cho thấy một làn sóng thận trọng đang lan rộng trong hàng ngũ lãnh đạo Fed.
Góc nhìn từ các định chế tài chính: Thị trường ngừng kỳ vọng
Các chuyên gia tài chính hàng đầu đều đồng thuận rằng Fed không có áp lực kinh tế nào để phải vội vàng hạ lãi suất. Scott Clemons, chiến lược gia đầu tư trưởng tại Brown Brothers Harriman, cho rằng Fed có thể “kiên nhẫn bao lâu tùy thích”.
Đáng chú ý, dữ liệu từ hợp đồng tương lai lãi suất cho thấy các nhà giao dịch gần như đã xóa bỏ khả năng cắt giảm lãi suất cho đến tận tháng 4⁄2031. Thậm chí, đường cong lãi suất hiện nay còn nghiêng về khả năng tăng lãi suất trong những năm tới. Dan North, nhà kinh tế trưởng tại Allianz, nhận định rằng dữ liệu hiện tại khiến quyết định giữ nguyên lãi suất của Fed trở nên dễ dàng hơn bao giờ hết, và thậm chí có thể đảo chiều sang tăng trong năm sau.
Thách thức cho lãnh đạo tương lai: Bài toán của Kevin Warsh
Kịch bản lãi suất cao kéo dài sẽ tạo ra một tình thế khó khăn cho ông Kevin Warsh — người được Tổng thống Donald Trump kỳ vọng sẽ dẫn dắt Fed với một tư duy nới lỏng hơn. Cựu Thống đốc Fed này vốn ủng hộ mức lãi suất quỹ liên bang thấp và đề xuất tập trung vào quản lý bảng cân đối kế toán trị giá 6.700 tỷ USD thay vì chỉ dựa vào lãi suất qua đêm.
Tuy nhiên, thực tế phũ phàng là việc thúc đẩy cắt giảm lãi suất khi lạm phát vẫn duy trì trên mức 3% sẽ là một nhiệm vụ cực kỳ nan giải, đặc biệt là khi đối mặt với một FOMC đang ngày càng trở nên “diều hâu”.
Insight chuyên gia: Việc Fed duy trì lãi suất cao không chỉ là công cụ chống lạm phát mà còn là cách họ thiết lập lại kỳ vọng của thị trường. Khi lạm phát trở thành “lạm phát dai dẳng” (sticky inflation), rủi ro lớn nhất không phải là suy thoái nhẹ, mà là việc lạm phát ăn sâu vào tâm lý tiêu dùng, khiến việc kiềm chế sau này trở nên đắt đỏ hơn nhiều lần.
Theo bạn, liệu Fed có dám mạo hiểm cắt giảm lãi suất để hỗ trợ tăng trưởng nếu lạm phát vẫn không chịu giảm sâu? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc theo dõi các phân tích kinh tế tiếp theo của chúng tôi!
Quy trình & thành phần
AI và Làn Sóng Sa Thải: "Vật Tế Thần" Hoàn Hảo Cho Sai Lầm Quản Trị?
AI đang cướp việc hay chỉ là cái cớ để doanh nghiệp cắt giảm chi phí? Khám phá sự thật đằng sau làn sóng sa thải nhân sự vì AI và chiến lược thích nghi để không bị đào thải.
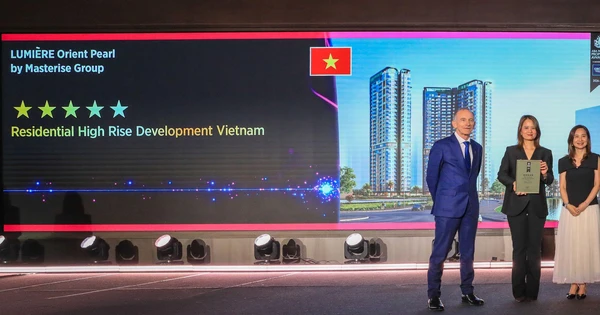
Masterise Homes: Khẳng Định Vị Thế "Định Chuẩn" BĐS Hàng Hiệu Qua Giải Thưởng APPA
Masterise Homes tiếp tục thống trị giải thưởng APPA 2 năm liên tiếp, minh chứng cho năng lực định chuẩn BĐS hàng hiệu tại Việt Nam. Xem ngay phân tích chi tiết!
Sa thải công nghệ 2026: Khi 'quản lý thuần túy' không còn đất diễn
Làn sóng sa thải công nghệ 2026 chuyển từ cắt giảm ngắn hạn sang tái cấu trúc sâu, loại bỏ quản lý thuần túy để ưu tiên nhân sự 'Player-Coach'. Xem ngay để thích nghi!
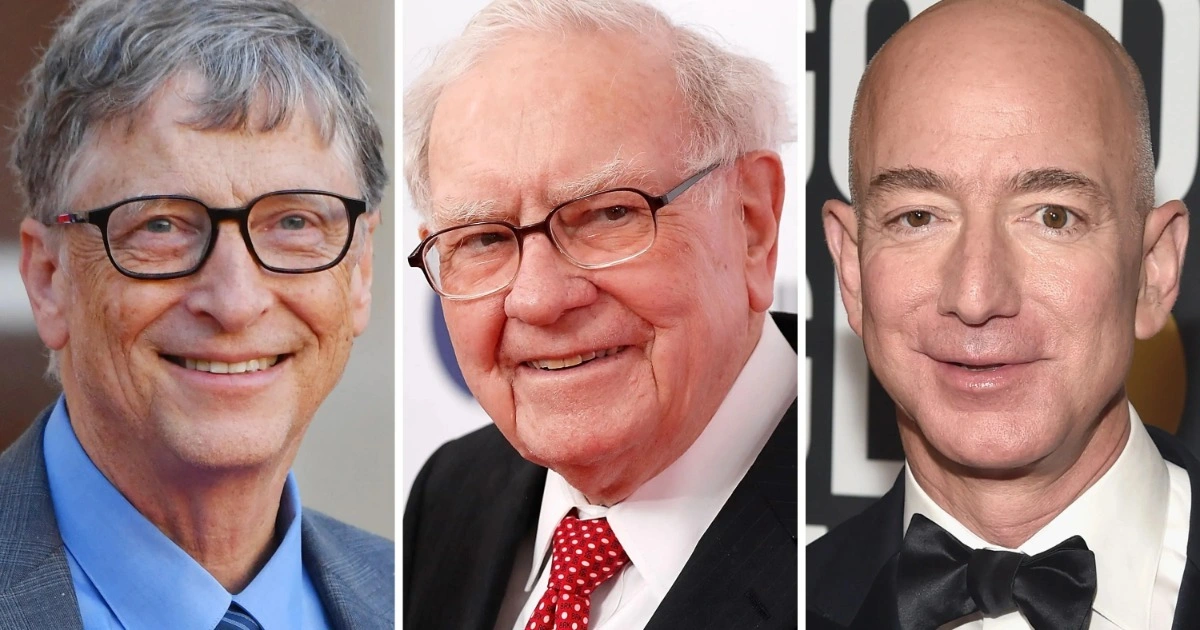
Từ giao báo đến tỷ phú: Bài học quản trị tài chính từ những việc lương thấp
Khám phá bài học quản trị tài chính và tư duy làm chủ từ những công việc lương thấp của Warren Buffett, Jeff Bezos và các tỷ phú hàng đầu thế giới.